E-Rechnung erstellen: So schreiben Handwerksbetriebe ihre erste XRechnung oder ZUGFeRD-Rechnung
Eine E-Rechnung erstellen Sie nicht in Word, sondern mit einem Programm, das die Rechnungsdaten als XML-Datei ausgibt. Für die meisten Betriebe ist das die Handwerker- oder Rechnungssoftware, die sie ohnehin nutzen. Wer nur selten an Behörden abrechnet, kommt auch mit den kostenlosen Eingabeformularen von Bund und Ländern aus.
Kurz zusammengefasst
- Pflicht wird das Ausstellen ab 01.01.2027, wenn Ihr Gesamtumsatz 2026 über 800.000 Euro liegt, sonst ab 01.01.2028. Bis dahin dürfen Sie freiwillig umstellen.
- Gültig sind XRechnung und ZUGFeRD ab Version 2.0.1. Die ZUGFeRD-Profile MINIMUM und BASIC-WL zählen nicht.
- Eine PDF-Datei, ein Scan oder eine Word-Datei ist keine E-Rechnung, auch nicht per E-Mail.
- Alle Pflichtangaben müssen im Datensatz stehen. Ein Verweis auf das Angebot oder einen Link reicht nicht.
- Vor dem Versand prüft ein Validator die Datei. Den Prüfbericht sollten Sie aufheben.
Auf dieser Seite geht es nur um das Erstellen und Versenden. Welche Frist für Ihren Betrieb gilt und welche Kunden betroffen sind, steht ausführlich im Ratgeber E-Rechnungspflicht: Fristen und Ausnahmen.
Ab wann müssen Sie E-Rechnungen erstellen?
Ab 2027 oder 2028, je nach Umsatz. Entscheidend ist der Gesamtumsatz des Vorjahres: Lag er 2026 über 800.000 Euro, gilt die Pflicht ab 1. Januar 2027. Sonst haben Sie bis Ende 2027 Zeit.
Bis zum Ende der Übergangszeit dürfen Sie Geschäftskunden weiter Papierrechnungen schicken. Eine PDF-Rechnung per E-Mail ist in dieser Zeit ebenfalls erlaubt, aber nur, wenn der Kunde zustimmt. Das kann stillschweigend passieren, etwa wenn er Ihre PDF-Rechnungen seit Jahren bezahlt.
Freiwillig umstellen lohnt sich trotzdem früher. Größere Auftraggeber wie Wohnungsbaugesellschaften, Bauträger oder Industriekunden bitten schon jetzt um E-Rechnungen, weil deren Buchhaltung sie automatisch verarbeiten kann. Wer liefern kann, wird schneller bezahlt.
Für Rechnungen an Privatkunden ändert sich nichts. Dort bleiben Papier und PDF erlaubt, und das gilt auch nach 2028.
Welche Wege gibt es, eine E-Rechnung zu erstellen?
Es gibt drei praktikable Wege: Ihre Handwerkersoftware, ein reines Rechnungsprogramm oder ein kostenloses Online-Formular. Welcher passt, hängt davon ab, wie viele Rechnungen Sie schreiben und an wen.
| Weg | Passt für | Vorteil | Nachteil |
|---|---|---|---|
| Handwerkersoftware | Betriebe mit Angebot, Aufmaß, Zeiterfassung und Rechnung in einem Programm | Rechnung entsteht direkt aus Angebot und Aufmaß, Format wird beim Speichern erzeugt | Monatliche Kosten, Einarbeitung |
| Rechnungs- oder Buchhaltungsprogramm | Kleine Betriebe und Solo-Selbstständige mit überschaubarer Auftragsabwicklung | Günstig, oft mit Belegablage und Anbindung ans Steuerbüro | Kein Aufmaß, keine Kalkulation |
| Online-Formular von Bund oder Land | Einzelne Rechnungen an Behörden und Kommunen | Kostenlos, erzeugt eine gültige XRechnung | Jede Position von Hand eintippen, nur für öffentliche Auftraggeber |
Ein Maler mit sechs Mitarbeitern, der im Monat 40 Rechnungen schreibt, wird mit einem Formular nicht glücklich. Ein Elektriker, der einmal im Quartal eine Schule wartet, braucht dafür kein neues Programm. Welche Programme sich für welchen Betrieb eignen, vergleichen wir im Handwerkersoftware-Vergleich und in der Übersicht E-Rechnung Software.
Kann man eine E-Rechnung kostenlos erstellen?
Ja, eine einzelne E-Rechnung lässt sich kostenlos erstellen: über das Eingabeformular der Rechnungsplattform des Bundes oder mit Online-Generatoren von Softwareanbietern. Für regelmäßige Rechnungen taugen diese Wege aber nur bedingt.
Drei kostenlose Wege kommen für Handwerksbetriebe in Frage:
- OZG-RE des Bundes: Nach einer kostenlosen Registrierung tippen Sie die Rechnung direkt im Browser ein, die Plattform erzeugt daraus eine XRechnung. Das funktioniert nur für Rechnungen an Bundesbehörden.
- Online-Generatoren von Softwareanbietern: Mehrere Anbieter von Rechnungsprogrammen stellen kostenlose Generatoren ins Netz, die ZUGFeRD oder XRechnung ausgeben. Sie laden dabei Kunden- und Rechnungsdaten auf einen fremden Server. Lesen Sie deshalb vorher die Datenschutzhinweise.
- Testphasen von Rechnungsprogrammen: Viele Programme lassen sich 14 bis 30 Tage kostenlos nutzen. Das reicht, um die erste E-Rechnung für einen Großkunden zu schreiben und den Ablauf zu testen.
Der Haken an Gratis-Lösungen liegt nicht im Format, sondern drumherum. Ein Generator führt keinen fortlaufenden Nummernkreis, verknüpft keine Abschlagsrechnungen und archiviert nichts. Das alles müssen Sie dann selbst nachhalten. Wer jeden Monat mehr als eine Handvoll Rechnungen schreibt, spart mit einem Programm meist mehr Zeit, als es kostet. Welche Programme kostenlos oder sehr günstig sind, zeigt der Test Kostenlose Rechnungsprogramme für Handwerker.
ZUGFeRD oder XRechnung: Welches Format wählen Sie?
Für Firmenkunden meist ZUGFeRD, für Behörden XRechnung. Beide sind gleichwertige E-Rechnungen nach der europäischen Norm EN 16931.
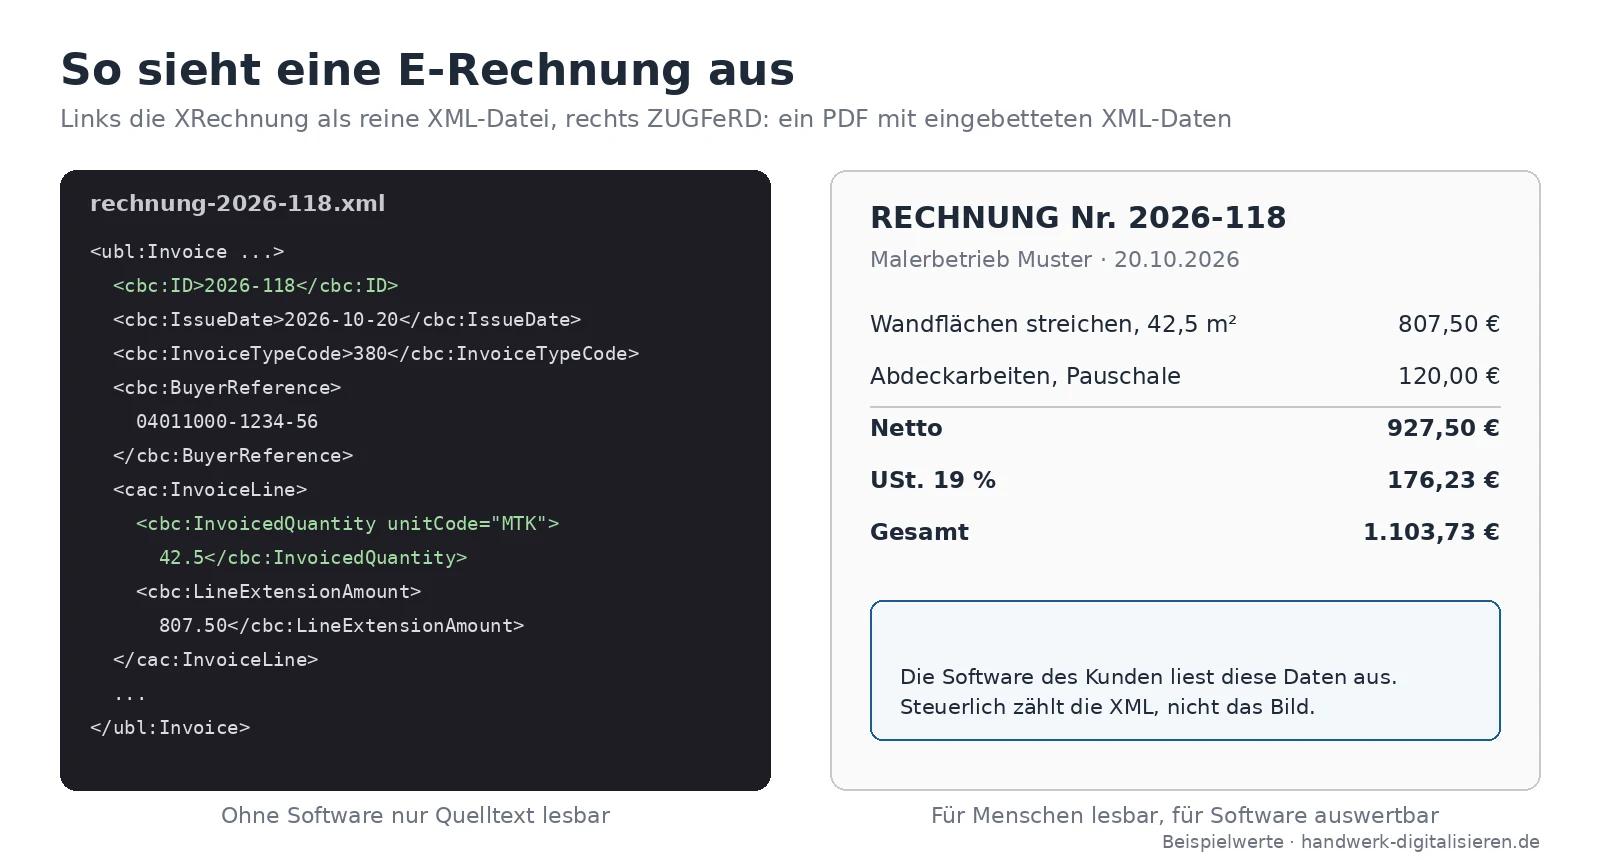
ZUGFeRD ist ein PDF, in dem die XML-Daten eingebettet sind. Der Kunde kann die Rechnung wie gewohnt ansehen, seine Software liest die Daten aus. Das ist praktisch, wenn Sie nicht wissen, wie weit der Kunde schon ist. Steuerlich zählt aber nur die XML-Datei. Weichen Bild und Daten voneinander ab, gilt der Datensatz.
Die XRechnung ist eine reine XML-Datei ohne Bild. Behörden bevorzugen meist dieses Format, ZUGFeRD im Profil EN 16931 wird aber oft ebenfalls angenommen. Ohne passende Software sieht man beim Öffnen nur Quelltext, deshalb ist sie für kleinere Firmenkunden weniger angenehm.
Fragen Sie im Zweifel kurz beim Kunden nach. Viele Auftraggeber schreiben das Format inzwischen in ihre Bestellungen oder Rahmenverträge.
Die technischen Unterschiede erklärt der Ratgeber ZUGFeRD und XRechnung im Vergleich.
Wie erstellen Sie Ihre erste E-Rechnung Schritt für Schritt?
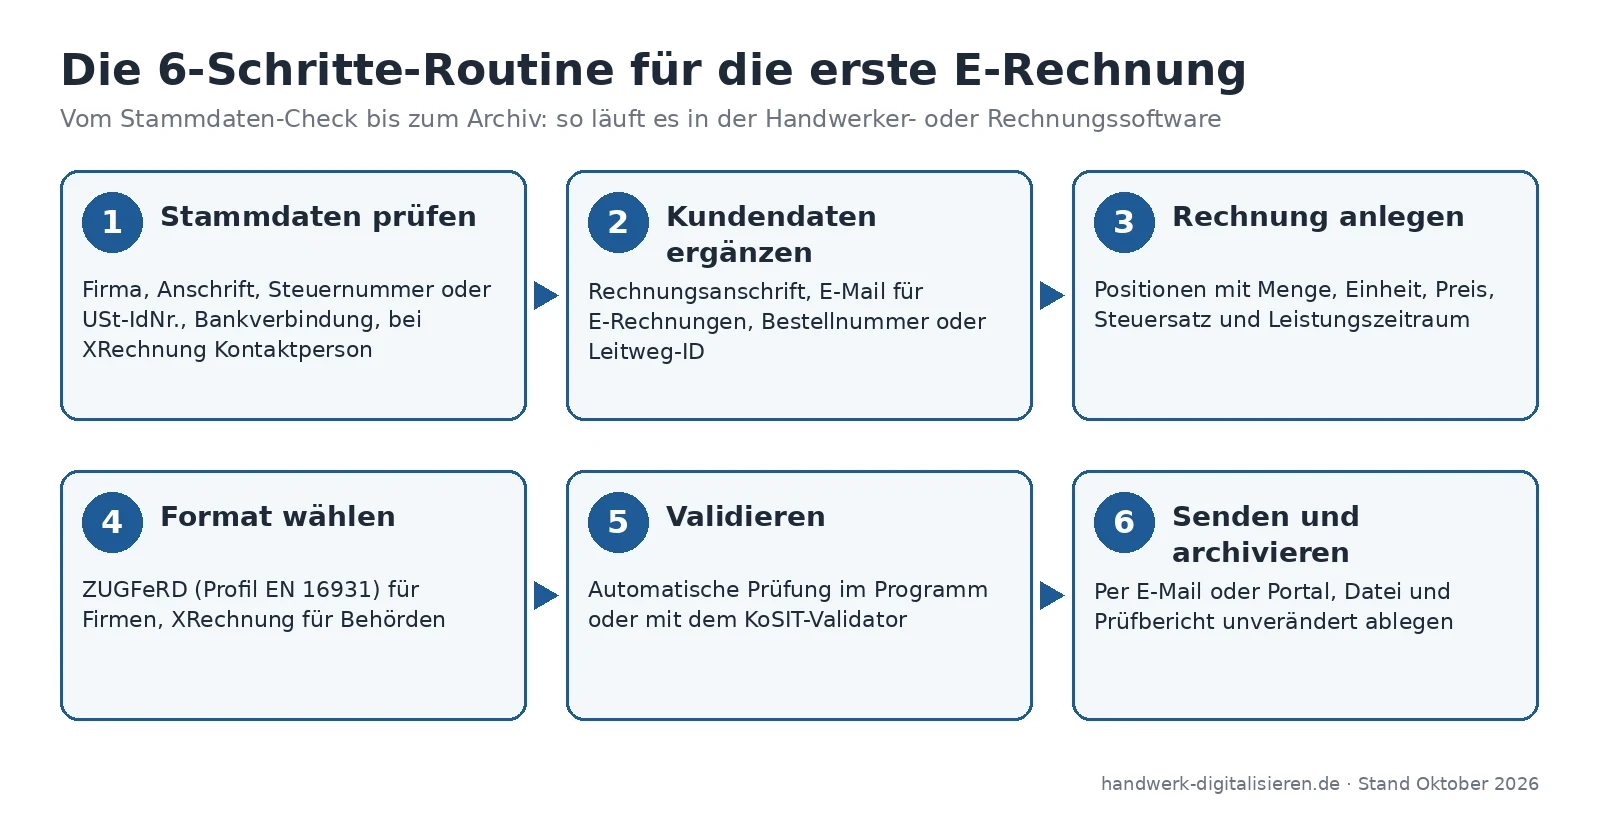
Die Rechnung schreiben Sie wie bisher. Neu sind zwei Dinge: Die Stammdaten müssen vollständig sein, und die Datei wird vor dem Versand geprüft. Wir nennen den Ablauf die 6-Schritte-Routine.
- Eigene Stammdaten vervollständigen. Firmenname, Anschrift, Steuernummer oder USt-IdNr. und Bankverbindung. Für die XRechnung kommt eine Kontaktperson mit E-Mail und Telefon dazu. Fehlt hier etwas, lehnt der Validator jede Rechnung ab.
- Kundendaten ergänzen. Vollständige Rechnungsanschrift und die E-Mail-Adresse, an die E-Rechnungen gehen sollen. Bei Behörden kommt die Leitweg-ID dazu, bei Firmenkunden oft eine Bestellnummer.
- Rechnung anlegen. Positionen, Mengen, Einheiten, Einzelpreise, Steuersatz und Leistungszeitraum wie gewohnt eintragen. Jede Position braucht eine Mengeneinheit, also Stück, Stunde, Quadratmeter oder Pauschale.
- Format auswählen. ZUGFeRD, am besten im Profil EN 16931, oder XRechnung. Die Profile MINIMUM und BASIC-WL erfüllen die Pflicht nicht.
- Datei validieren. Gute Programme machen das automatisch. Sonst prüfen Sie die Datei mit dem kostenlosen Validator der Koordinierungsstelle für IT-Standards (KoSIT) oder einem Online-Prüfdienst.
- Versenden und ablegen. Per E-Mail an die Rechnungsadresse des Kunden oder über sein Portal. Die gesendete Datei und den Prüfbericht legen Sie unverändert im Archiv ab.
Planen Sie für die erste Rechnung eine Stunde ein. Die meiste Zeit geht für fehlende Stammdaten drauf, nicht für die Rechnung selbst. Danach dauert eine E-Rechnung kaum länger als eine PDF-Rechnung.
Expert Insight
Der häufigste Grund für abgelehnte Dateien ist banal: eine fehlende Mengeneinheit bei Pauschalpositionen wie „Baustelleneinrichtung“ oder „Entsorgung“. Legen Sie dafür einmal die Einheit „Pauschale“ an und verwenden Sie sie konsequent. Gleiches gilt für Regiestunden: „Std.“ als Freitext erkennt die Norm nicht, das Programm muss den Einheitencode für Stunde setzen. Prüfen Sie das einmal an einer Testrechnung, dann ist es für alle weiteren erledigt.
Welche Angaben müssen in den Datensatz?
Dieselben Pflichtangaben wie auf jeder Rechnung nach § 14 Abs. 4 UStG, nur eben als strukturierte Daten. Was nicht im XML steht, gilt als nicht angegeben.
- Name und Anschrift von Ihnen und vom Kunden
- Steuernummer oder USt-IdNr.
- Rechnungsdatum und fortlaufende Rechnungsnummer
- Menge und Art der Leistung, bei Handwerksleistungen eine nachvollziehbare Beschreibung
- Zeitpunkt oder Zeitraum der Leistung
- Nettobetrag je Steuersatz, Steuersatz und Steuerbetrag
- Bei Bauleistungen an andere Bauunternehmen: Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers nach § 13b UStG
Ein Satz wie „Leistungen gemäß Angebot Nr. 2026-118“ genügt nicht, wenn die Leistung selbst nirgends im Datensatz beschrieben ist. Das Bundesfinanzministerium stellt klar, dass Verweise auf externe Dokumente die Pflichtangaben nicht ersetzen.
Abschlagsrechnung und Schlussrechnung als E-Rechnung
Auch Abschlags- und Schlussrechnungen an Geschäftskunden fallen unter die Pflicht. Bei der Schlussrechnung müssen die bereits gezahlten Abschläge mit ihrer Umsatzsteuer im Datensatz abgezogen werden.
Gerade bei längeren Bauvorhaben ist das der heikle Teil. Zulässig ist es, die Abschläge einzeln oder in einer Summe abzuziehen, ebenso eine reine Restrechnung über den offenen Betrag. Falsch wird es, wenn die Schlussrechnung die volle Gesamtleistung mit Umsatzsteuer ausweist, ohne die Abschläge abzusetzen. Dann schulden Sie die zu viel ausgewiesene Steuer, und der Kunde hält im schlimmsten Fall die Zahlung zurück.
Prüfen Sie deshalb, ob Ihr Programm Abschlagsrechnungen miteinander verknüpft und in der Schlussrechnung automatisch abzieht. Wie die Rechnung inhaltlich aufgebaut sein muss, zeigen die Ratgeber Abschlagsrechnung und Schlussrechnung und Schlussrechnung und Umsatzsteuer.
Rechnungen an Behörden: Leitweg-ID und Portale
Öffentliche Auftraggeber verlangen schon seit Jahren E-Rechnungen. Die Rechnung braucht dort zusätzlich eine Leitweg-ID, die Sie vom Auftraggeber bekommen.
Die Leitweg-ID ist die Adresse der zuständigen Stelle, zum Beispiel einer bestimmten Schule oder eines Bauamts. Sie steht meist im Auftrag oder in der Bestellung. Fehlt sie, fragen Sie vor dem Schreiben nach, denn ohne sie landet die Rechnung nicht an der richtigen Stelle.
Bundesbehörden empfangen Rechnungen zentral über die Plattform OZG-RE. Dort können Sie eine XRechnung auch direkt im Browser eintippen, ohne eigene Software. Viele Länder und Kommunen nutzen eigene Portale oder ebenfalls die OZG-RE. Bei Direktaufträgen des Bundes bis 1.000 Euro netto ist keine E-Rechnung nötig.
Typische Fehler und wie Sie sie vermeiden
- PDF statt E-Rechnung verschickt: Ein „Rechnung als PDF speichern“ erzeugt kein ZUGFeRD. Achten Sie auf die Auswahl des Formats beim Export.
- Falsches Profil: ZUGFeRD MINIMUM oder BASIC-WL sehen aus wie eine E-Rechnung, erfüllen aber die Pflicht nicht.
- Bild und Daten passen nicht zusammen: Wer das PDF nachträglich bearbeitet, ändert nur das Bild. Korrekturen immer im Programm machen und neu erzeugen.
- Fehlende Leistungsbeschreibung: „Arbeiten wie besprochen“ reicht weder auf Papier noch im Datensatz.
- Rechnung nachträglich ändern: Eine verschickte E-Rechnung wird nicht überschrieben, sondern storniert und neu ausgestellt. Wie das geht, steht im Ratgeber Stornorechnung erstellen.
Unsere Einschätzung
Die verbreitete Annahme lautet: Für die E-Rechnung braucht man neue Software. In den meisten Handwerksbetrieben stimmt das nicht. Gängige Handwerker- und Rechnungsprogramme können ZUGFeRD und XRechnung längst ausgeben, oft steckt die Funktion nur hinter einem Häkchen in den Einstellungen. Die eigentliche Arbeit liegt woanders: in unvollständigen Stammdaten, in Freitext-Einheiten und in Schlussrechnungen, die Abschläge nicht sauber absetzen. Wer 2026 freiwillig mit einem einzigen Großkunden startet, findet diese Fehler, solange noch Papier und PDF erlaubt sind. Wer bis Dezember 2027 wartet, findet sie dann, wenn das Geld davon abhängt.
Das Wichtigste in Kürze
- Pflicht ab 01.01.2027 bei mehr als 800.000 Euro Umsatz 2026, sonst ab 01.01.2028.
- Gültig sind XRechnung und ZUGFeRD ab 2.0.1, nicht aber die Profile MINIMUM und BASIC-WL.
- Die 6-Schritte-Routine: Stammdaten, Kundendaten, Rechnung, Format, Validierung, Versand mit Archiv.
- Jede Position braucht eine Mengeneinheit, auch Pauschalen und Regiestunden.
- Rechnungen bis 250 Euro sind ausgenommen, Bauleistungen nach § 13b UStG nicht.
Häufige Fragen zum Erstellen von E-Rechnungen
Welches Programm brauche ich für E-Rechnungen?
Jedes Programm, das XRechnung oder ZUGFeRD ab Version 2.0.1 ausgibt. Das können Handwerkersoftware, Rechnungsprogramme oder Buchhaltungsprogramme sein. Für einzelne Rechnungen an Bundesbehörden reicht das kostenlose Formular der OZG-RE.
Kann ich eine E-Rechnung mit Word oder Excel erstellen?
Nein. Word und Excel erzeugen keine XML-Datei nach EN 16931. Sie brauchen ein Programm, das das Format ausgibt, oder eines der kostenlosen Behörden-Formulare.
Kostet das Erstellen einer E-Rechnung extra?
Die meisten Handwerker- und Rechnungsprogramme haben die Funktion inzwischen ohne Aufpreis eingebaut. Kosten entstehen eher durch die Einarbeitung und das Nachpflegen der Stammdaten.
Muss ich als Kleinunternehmer E-Rechnungen erstellen?
Nein. Kleinunternehmer nach § 19 UStG sind vom Ausstellen ausgenommen. Empfangen müssen sie E-Rechnungen trotzdem können.
Gilt die Pflicht auch für kleine Beträge?
Rechnungen bis 250 Euro brutto sind ausgenommen, etwa ein Kleinauftrag oder Material über die Theke. Für Bauleistungen mit Steuerschuldumkehr nach § 13b UStG gilt diese Ausnahme nicht.
Was passiert, wenn meine E-Rechnung fehlerhaft ist?
Entspricht die Datei nicht der Norm, ist sie steuerlich keine E-Rechnung, und der Kunde muss eine korrekte anfordern. Bei inhaltlichen Fehlern wie einem falschen Steuersatz kann er die Vorsteuer erst ziehen, wenn eine berichtigte Rechnung vorliegt. Die Berichtigung kann unter Umständen auf das ursprüngliche Datum zurückwirken. In beiden Fällen kommt Ihr Geld aber später.
Alle Ratgeber zur E-Rechnung
- E-Rechnungspflicht: Fristen und Ausnahmen
- E-Rechnung empfangen und archivieren
- ZUGFeRD-Rechnung erstellen: Anleitung
- ZUGFeRD und XRechnung im Vergleich
- E-Rechnung Software
- E-Rechnung im Handwerk
Wichtiger Hinweis: Diese Seite gibt den Stand von Oktober 2026 wieder und ersetzt keine Steuerberatung. Ob Ihr Umsatz über der Grenze liegt oder ein Kunde als Unternehmer gilt, klären Sie bitte mit Ihrem Steuerbüro.
Quellen
- Bundesministerium der Finanzen: Schreiben zur Einführung der obligatorischen E-Rechnung vom 15.10.2024 und vom 15.10.2025
- Umsatzsteuergesetz: § 14 Abs. 4 UStG (Pflichtangaben), § 13b UStG (Steuerschuldnerschaft), § 27 Abs. 38 UStG (Übergangsregelung)
- Umsatzsteuer-Durchführungsverordnung: § 33 (Kleinbetragsrechnungen bis 250 Euro) und § 34a (Kleinunternehmer)
- E-Rechnungsverordnung des Bundes (ERechV), Direktaufträge bis 1.000 Euro netto
- IHK Köln: BMF-Schreiben zur E-Rechnung vom 15.10.2025
- e-rechnung-bund.de: OZG-RE, zentrale Rechnungseingangsplattform des Bundes (Stand 2026)
- Europäische Norm EN 16931